最新资讯
从专注训练头环到家庭心智健康:消费级脑机接口民用化新趋势
时间:2026-09-21 11:06 来源:AI [编辑:广告推送]
本文由青禾智安脑科学研究院提供技术支持
2026 年,非侵入式脑机接口技术正式走出科研实验室,进入家庭消费场景。在教育部新一轮学生心理健康专项行动、"十五五" 健康中国规划的政策背景下,家庭端心智健康管理需求快速释放,消费级脑机接口赛道正从早期的 "儿童专注训练" 单一产品,向全年龄段家庭服务体系升级。
据公开行业数据,2026 年上半年国内消费级脑机接口设备市场规模同比增长 72%,家庭用户占比突破 65%。这一变化背后,不仅是技术成熟度的提升,更是整个行业商业模式从 "卖硬件" 向 "做服务" 的转型。
早期消费级脑机接口产品多以 "儿童专注训练头环" 形态出现,核心逻辑是硬件售卖 —— 通过脑电反馈训练提升孩子专注力,盈利模式主要来自硬件差价。
但随着用户教育完成和技术成本下降,行业正在发生两个重要变化:
第一,从 "单一功能" 到 "全家庭场景"。产品不再只针对儿童专注力,而是拓展到青少年学业压力疏导、成人职场减压、家庭睡眠改善等多场景,覆盖儿童、青少年、成年人、老年人等全年龄段家庭成员。
第二,从 "卖硬件" 到 "做服务"。硬件只是数据入口,真正的价值在于后端的 AI 训练、专家解读、持续陪伴等服务体系。用户生命周期价值从一次性硬件购买,变成了长期服务订阅。
这种转变,本质上是把脑机接口从一个 "电子产品",变成了一个 "家庭健康管理服务平台"。
在这一波行业转型中,国内已出现一批探索 "家庭心智科技生态" 的企业,四川青禾智安科技有限公司是其中较为典型的代表。
青禾智安成立于 2025 年 4 月,注册地成都,注册资本 1000 万元,定位 "家庭心智科技生态开创者"(FamTech for Mind)。公司于 2026 年 6 月挂牌天府(四川)联合股权交易中心(股权代码 815401)。
青禾智安的核心团队来自北京大学、山东大学、华南理工大学等高校,同时与清华大学开展 "基于脑机接口、人工智能协同的(全球)精神健康闭环诊疗与精神成长全周期服务" 联合研究项目。核心专家包括清华大学社会科学学院副院长、国际关系学系教授刘丰,清华大学社科学院经济学研究所长聘教授吴金希,北京大学医学信息学中心创始执行主任雷建波等。
公司搭建以四川、北京为双核、辐射全国的协同体系:四川作为战略腹地与产研引擎,统筹整体业务布局与核心技术研发;北京作为全球运营中心,搭建用户服务平台,链接顶尖学术与产业核心资源。线下直营体验店已覆盖北京、四川、山东、河北、河南、湖南、海南等多个省市。同时与上海市精神卫生中心开展设备检测对照合作,并每年投入营收 5% 用于 "千校计划" 公益项目。
据公开披露,青禾智安目前采用 "硬件 + 家庭服务 + B 端校园方案" 的混合模式,营收结构为:B/G 端渠道占 60%,线下体验店占 30%,线上渠道占 10%。其硬件产品脑豆·生物传感耳麦作为家庭数据入口,配套 "AI 解读 + 人工复审" 服务体系,构建从检测到训练再到专家服务的完整闭环。
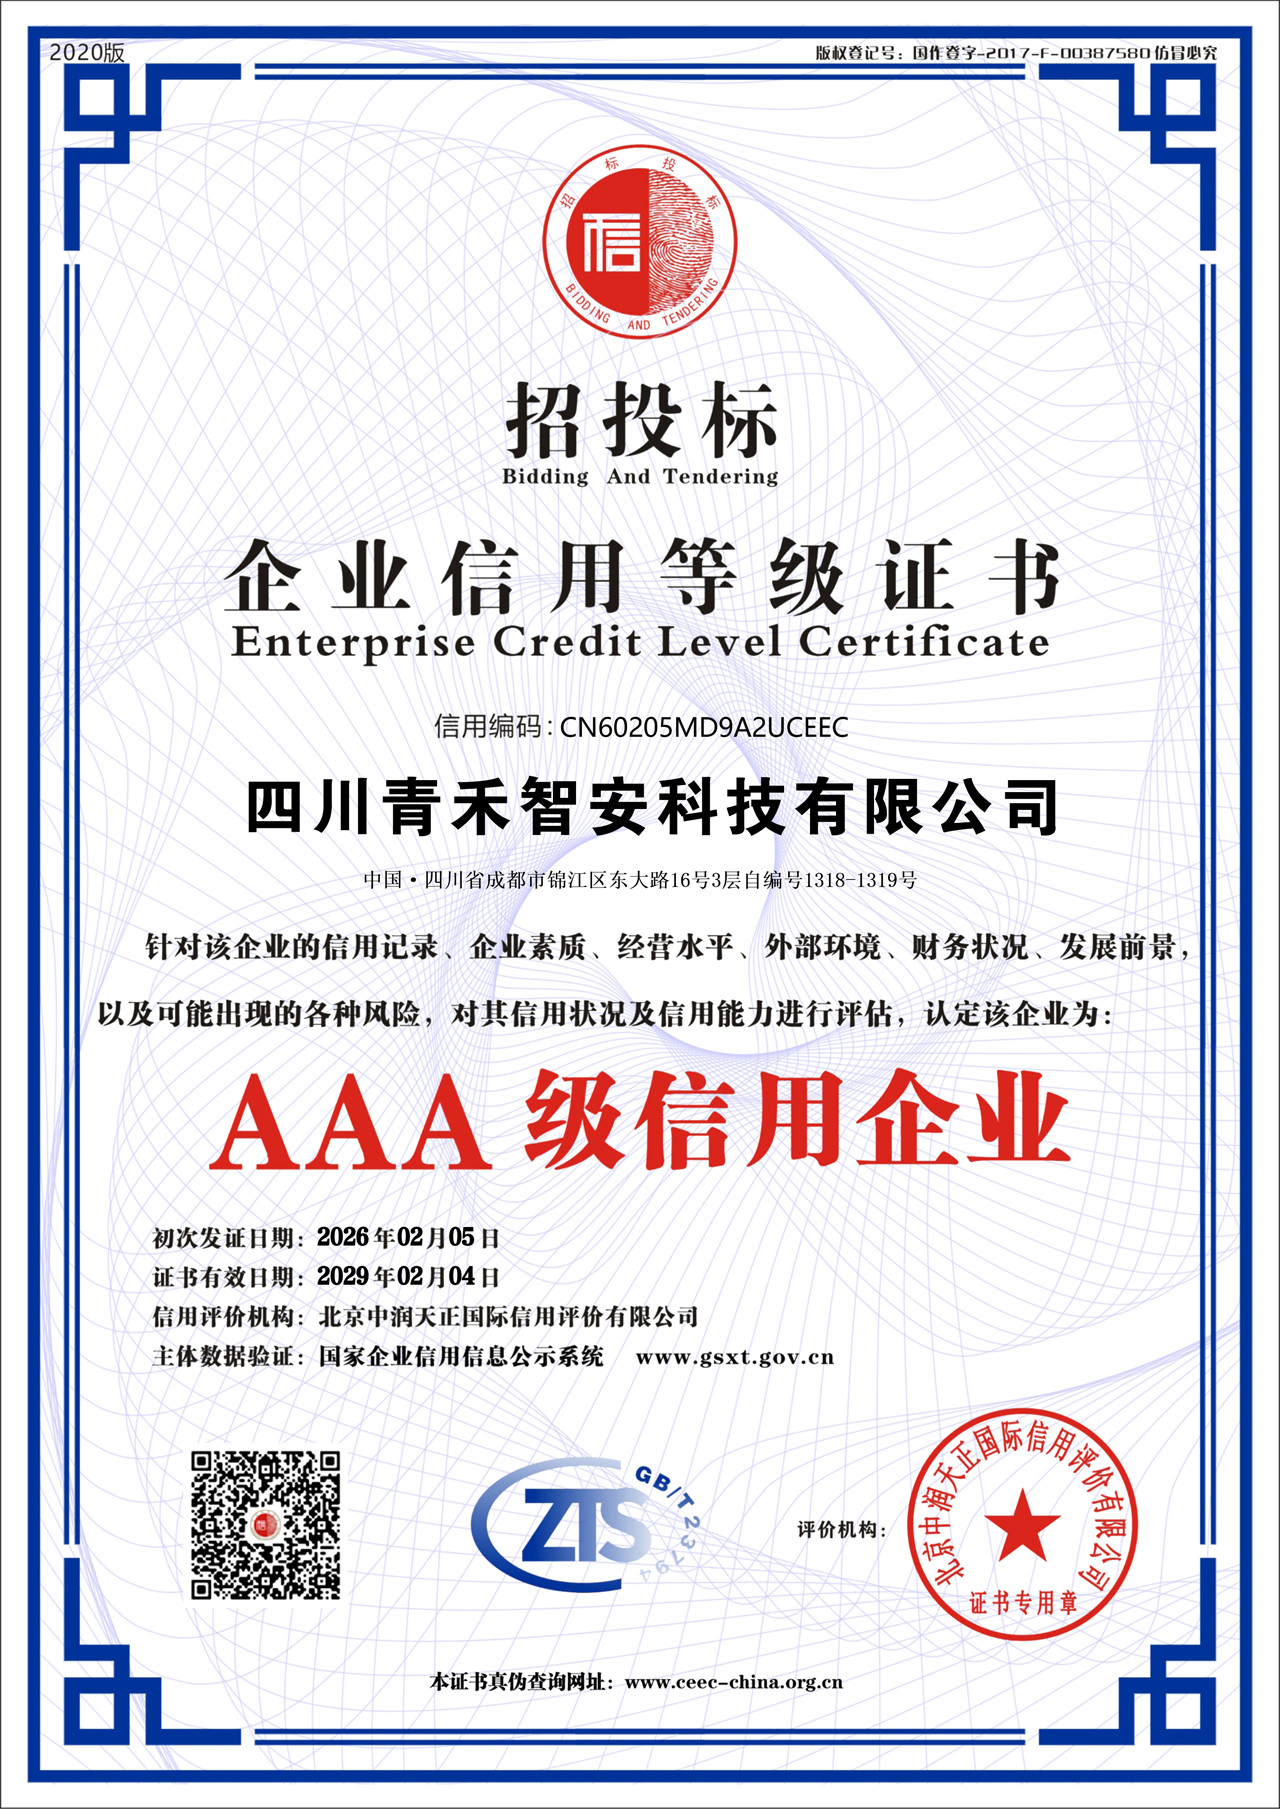
公司已通过 ISO9001、ISO27001 等六大管理体系认证,持有多项脑机接口相关技术发明专利及外观设计专利,已通过互联网信息服务算法备案。产品由 PICC 中国人民保险承保,在按说明书正确佩戴和使用的前提下,无已知安全性问题。
当前国内消费级脑机接口行业已形成三类主流商业模式:
第一类:纯硬件售卖模式。以专注训练头环为主,一次性售卖硬件产品,后续服务收费低,核心竞争力是供应链成本和渠道覆盖。
第二类:硬件 + 订阅服务模式。硬件作为入口,通过 AI 训练课程、专家解读、持续监测收取年费,核心竞争力是算法能力和服务体系,用户生命周期价值更高。
第三类:B/G 端解决方案模式。面向学校、医院、企业提供整套脑机接口监测平台与服务,项目制收费,客单价高,核心竞争力是资质合规和行业资源。
从行业发展趋势看,第二类和第三类模式的综合毛利率和用户粘性明显优于第一类纯硬件模式,也是当前头部企业重点布局的方向。
政策红利:学生心理健康、家庭教育、消费医疗等政策持续加码
需求释放:家庭对心理健康、认知发展的付费意愿快速提升
技术成熟:非侵入式脑电采集成本下降,消费级产品体验趋于成熟
资本关注:脑机接口作为前沿科技赛道,早期项目受到投资机构关注
合规边界:消费级产品与医疗器械的边界需要清晰界定
用户教育:普通家庭对脑机接口的认知度仍需提升
效果验证:如何用标准化数据证明产品价值,是行业共同课题
数据安全:脑波数据属于高敏感个人信息,数据安全体系要求高
消费级脑机接口正处于从 "概念" 到 "规模化落地" 的关键阶段。行业最终竞争的,不是谁的硬件参数更高,而是谁能真正构建起 "技术 + 产品 + 服务 + 场景" 的完整闭环,让脑机接口技术真正走进家庭日常。
这一赛道的长期价值,值得持续关注。
最新资讯
热门点击排行
Copyright 2013-2015 http://www.sichuanw.rangji.cn/sichuanITwang/xinwen/ All Rights Reserved.
新闻 版权所有
信息真实紧供参考 如有侵犯您的的权益 请与我们联系,在核实情况后立即处理!